27. Oktober 2026
Liebe Leserinnen und Leser,
die Stimmung in der deutschen Wirtschaft hellt sich trotz hoher Energiepreise weiter auf, Bankaktien aus der Eurozone geben seit Anfang des Monats stärker nach als der Gesamtmarkt der Eurozone, und der Energiesektor gehört zu den größten Gewinnern der laufenden US-Berichtssaison.
ifo Geschäftsklima verbessert sich zum sechsten Mal in Folge
Die Stimmung in der deutschen Wirtschaft hellt sich trotz hoher Energiepreise weiter auf. Der ifo Geschäftsklimaindex stieg im Oktober zum sechsten Mal in Folge auf 90,2 Punkte und übertraf damit die Erwartungen. Zwar beurteilen die Unternehmen ihre aktuelle Lage skeptischer, blicken aber zuversichtlicher in die Zukunft. Besonders deutlich verbessert sich die Stimmung in der Industrie: Mehr Neuaufträge und bessere Erwartungen veranlassen viele Unternehmen, ihre Produktion auszuweiten. Im Baugewerbe geht es ebenfalls aufwärts. Dagegen bleibt das Bild bei den Dienstleistungen gemischt, wobei vor allem IT-Unternehmen positiv hervorstechen. Impulse für die Konjunktur kommen insbesondere vom Export sowie von höheren staatlichen Ausgaben für Infrastruktur und Verteidigung. Die Wirtschaftsforschungsinstitute erwarten in diesem Jahr ein Wachstum von mehr als einem Prozent. Von einem selbsttragenden Aufschwung kann jedoch noch nicht gesprochen werden, da die privaten Investitionen weiterhin schwach sind. Trotzdem könnte die Fiskalpolitik auch für 2027 zu einem robusten Wachstum führen, bevor es 2028 wieder schwächer wird.
Bankaktien: Politische Risiken treffen auf steigende Gewinnerwartungen
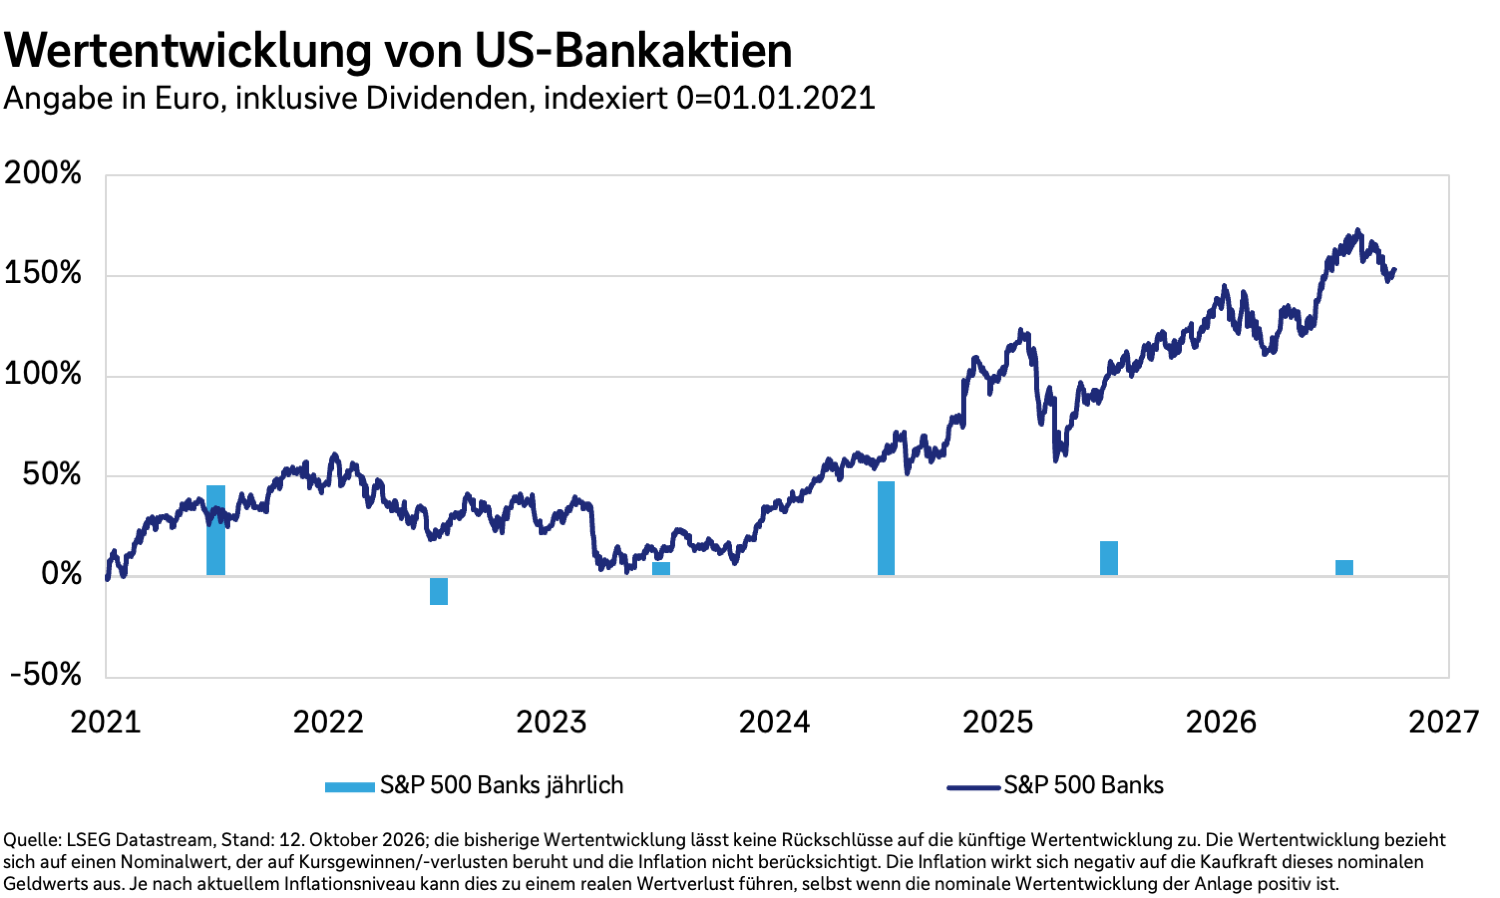
Bankaktien aus der Eurozone haben seit Anfang des Monats über sieben Prozent verloren – der breite EURO STOXX 50 nur etwas über ein Prozent. Belastet haben politische Unsicherheit und steigende Risikoaufschläge von Staatsanleihen in Teilen der Eurozone, die auch die Anleihebestände der Institute treffen. Das Geschäftsumfeld bleibt dennoch günstig: Der Markt rechnet bis Ende 2027 mit knapp drei Leitzinserhöhungen. Sollten sich diese Erwartungen bestätigen, dürften die Zinsmargen der Banken davon profitieren. Das Kreditwachstum im privaten Sektor beschleunigte sich im August laut Europäischer Zentralbank auf den höchsten Stand seit Februar 2023. In den vergangenen Monaten hoben Analysten ihre Gewinnerwartungen für Banken der Eurozone für die Jahre 2027 und 2028 an und erwarten nun im Schnitt ein Gewinnwachstum von 14,4 und 12,7 Prozent.
Energiesektor: günstig bewertet, geopolitisch abhängig
Der Energiesektor gehört zu den größten Gewinnern der laufenden US-Berichtssaison: Nach den Erwartungen der Analystengemeinde dürften die Gewinne der Energieunternehmen im S&P 500 im dritten Quartal um knapp 130 Prozent gegenüber dem Vorjahr gestiegen sein. Die erhöhten Ölpreise stützen die Ergebnisse. Dennoch liegt das Kurs-Gewinn-Verhältnis (KGV) auf Basis der erwarteten Gewinne für die kommenden zwölf Monate bei knapp 14 – etwa 10 Prozent unter dem Zehn-Jahres-Median und unter dem KGV von 19 für den Gesamtmarkt.
Für das Gesamtjahr 2027 erwarten Analysten einen Gewinnrückgang von rund acht Prozent. Der Bewertungsabschlag könnte niedrigere künftige Ölpreise bereits berücksichtigen. Entscheidend für die weitere Entwicklung bleibt jedoch die Lage an der Straße von Hormus: Eine erneute Eskalation könnte die Ölpreise und damit die Gewinne des Sektors stützen, während eine nachhaltige Entspannung den derzeitigen Rückenwind abschwächen dürfte.
Japans Inflation erhöht Druck auf die Bank of Japan
Die Inflation in Japan hat sich im September beschleunigt. Die Verbraucherpreise stiegen um 2,1 Prozent gegenüber dem Vorjahr nach 1,9 Prozent im August, vor allem infolge höherer Kraftstoffpreise trotz weiterhin bestehender staatlicher Subventionen auf Benzin. Die Kerninflation ohne frische Lebensmittel und Energie stieg im Jahresvergleich von 1,9 Prozent im August auf 2,4 Prozent im September. Treiber waren insbesondere höhere Wohn- und Freizeitkosten. Damit überschritt die Kerninflation erstmals seit neun Monaten wieder das Zwei-Prozent-Ziel der Bank of Japan und deutet damit auf einen breiter angelegten Preisauftrieb hin, der über die Auswirkungen volatiler Komponenten hinausgeht. Die Daten stützen die Erwartungen weiterer geldpolitischer Straffungen. Für die geldpolitische Sitzung der Bank of Japan in der kommenden Woche rechnen die Swap-Märkte zwar mit einem unveränderten Leitzins von 1,25 Prozent, preisen für Dezember jedoch eine Wahrscheinlichkeit von rund 75 Prozent für eine Zinserhöhung um 0,25 Prozentpunkte ein.
Weltindex mit Schlagseite: Wie gefährlich sind hohe Gewichtungen?

Weltweit investieren und automatisch breit diversifiziert sein? Ganz so einfach ist es nicht. In großen Aktienindizes wie dem MSCI World oder dem S&P 500 sorgen hochkapitalisierte US-Unternehmen für starke Länder-, Branchen- und Einzelwertgewichtungen. Gleichgewichtete Indizes und Varianten wie „World ex USA“ bieten Alternativen, sind aber nicht automatisch die bessere Wahl. Finanzjournalistin Jessica Schwarzer und ich diskutieren in der aktuellen Folge unseres Börsenpodcasts die Vor- und Nachteile verschiedener Indexkonzepte und erklären, worauf Anleger bei der Auswahl achten sollten.
Zahl des Tages: 96 x 54
Pünktlich zur Jahreszeit, in der die Strickpullover aus dem Schrank geholt werden, hat ein Team um Tural Khudiyev von der National University of Singapore jetzt eine berührungsempfindliche „Digitalpixelfaser“ vorgestellt, die in einen Pullover eingewoben werden kann. Ein Pulloverärmel bietet so Platz für eine grafische Benutzeroberfläche, die aus 54 Fasern besteht und eine Auflösung von 96 mal 54 Pixeln hat. Dieser farbige Bildschirm kann Fotos und Videos mit einer Frequenz von 30 Bildern pro Sekunde direkt im Gewebe aufleuchten lassen und sogar Töne wiedergeben. Und, wie die Forscher betonen: Die Leistung ihres Pullover-Displays soll auch nach 50 Wäschen in der Waschmaschine unvermindert bleiben.
Ich wünsche Ihnen einen gut vernetzten Tag.
Herzlichst

Ihr Ulrich Stephan
Chefanlagestratege für Privat- und Firmenkunden
Das könnte Sie auch interessieren

PERSPEKTIVEN im Fokus
Fundierte Einschätzungen zu relevanten Ereignissen für die Kapitalmärkte

PERSPEKTIVEN To Go
Aktuelle Marktentwicklungen im Podcast
WICHTIGE HINWEISE:
Bei diesen Informationen handelt es sich um Werbung. Diese Texte genügen nicht allen gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Anlage- und Anlagestrategieempfehlungen oder Finanzanalysen. Es besteht kein Verbot für den Ersteller oder für das für die Erstellung verantwortliche Unternehmen, vor beziehungsweise nach Veröffentlichung dieser Unterlagen mit den entsprechenden Finanzinstrumenten zu handeln. Die in diesem Text gemachten Angaben stellen keine Anlageempfehlung, Anlageberatung oder Handlungsempfehlung dar, sondern dienen ausschließlich der werblichen Information. Die Angaben ersetzen nicht eine auf die individuellen Verhältnisse des Anlegers abgestimmte Beratung. Die Information ist mit größter Sorgfalt erstellt worden. Bei Prognosen über Finanzmärkte oder ähnlichen Aussagen handelt es sich um unverbindliche Informationen.
Soweit hier konkrete Produkte genannt werden, sollte eine Anlageentscheidung allein auf Grundlage der verbindlichen Verkaufsunterlagen getroffen werden.
Die vollständigen Angaben zum jeweiligen Fonds sind dem Basisinformationsblatt und dem Verkaufsprospekt, ergänzt durch den jeweiligen letzten geprüften Jahresbericht und den jeweiligen Halbjahresbericht, falls ein solcher jüngeren Datums als der letzte Jahresbericht vorliegt, zu entnehmen. Diese Unterlagen stellen die allein verbindliche Grundlage des Kaufs von Anteilen des jeweiligen Fonds dar. Sie sind in elektronischer oder gedruckter Form kostenlos bei Ihrem Berater erhältlich. Weitere ausführliche allgemeine Informationen zu Investmentfonds enthält zudem die Broschüre „Basisinformation über Wertpapiere und weitere Kapitalanlagen“, welche ebenso kostenlos bei Ihrem Berater erhältlich ist.
Jede Geldanlage ist mit Risiken verbunden. Es gibt keine Garantie und Marktschwankungen können zu Verlusten bis hin zum Totalverlust des eingesetzten Kapitals führen. Über die speziellen Risiken eines Wertpapierprodukts informieren die gesetzlich vorgeschriebenen Verkaufsunterlagen. Wertentwicklungen in der Vergangenheit und Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Sofern es in diesem Dokument nicht anders gekennzeichnet ist, geben alle Meinungsaussagen die aktuelle Einschätzung der Deutschen Bank wieder, die sich jederzeit ändern kann.
ZUM THEMA NACHHALTIGKEIT:
Derzeit fehlt es an einheitlichen Kriterien und einem einheitlichen Marktstandard zur Bewertung und Einordnung von Finanzdienstleistungen und Finanzprodukten als nachhaltig. Dies kann dazu führen, dass verschiedene Anbieter die Nachhaltigkeit von Finanzdienstleistungen und Finanzprodukten unterschiedlich bewerten. Zudem sind die gesetzlichen Vorgaben zur Offenlegung der Berücksichtigung von Nachhaltigkeitskriterien und zum Umgang mit dem Thema ESG (Environment = Umwelt, Social = Soziales, Governance = Unternehmensführung) und Sustainable Finance (nachhaltige Finanzwirtschaft) einem stetigen Wandel unterworfen. Die Auslegung der relevanten gesetzlichen Regelungen ist zudem nicht eindeutig und abschließend. All dies kann dazu führen, dass gegenwärtig als nachhaltig bezeichnete oder beworbene Finanzdienstleistungen und Finanzprodukte die künftigen gesetzlichen Anforderungen an die Qualifikation als nachhaltig oder als Nachhaltigkeitskriterien berücksichtigend nicht erfüllen.
Soweit in dieser Marketinginformation von Deutsche Bank die Rede ist, bezieht sich dies auf die Deutsche Bank AG, Taunusanlage 12, 60325 Frankfurt, Deutschland.
© Deutsche Bank AG 2026