13. Oktober 2026
Liebe Leserinnen und Leser,
die EU will weniger Hybridautos aus China importieren, der Zinsanstieg bringt Chancen und Risiken für US-Banken, und Produktionsausfälle in Chile treiben den Kupferpreis.
Wirtschaftsnobelpreis 2026 vergeben
Die Forschungsarbeiten der diesjährigen Wirtschaftsnobelpreisträger Robert E. Hall und Michael Woodford helfen zu erklären, wie Volkswirtschaften auf hohe Inflation und steigende Leitzinsen reagieren. Woodford zeigte, wie Geldpolitik über die Steuerung von Erwartungen wirkt, während Hall die mikroökonomischen Grundlagen für wirtschaftliche Entscheidungen von Haushalten, Unternehmen und Arbeitnehmern lieferte. Gemeinsam bilden ihre Arbeiten das Fundament vieler heute von Zentralbanken genutzter makroökonomischer Modelle. Über die diesjährige Nobelpreiswürdigung hinaus ergeben sich aus Woodfords früheren Arbeiten zur Wechselwirkung von Geld- und Fiskalpolitik zudem Implikationen für hoch verschuldete Volkswirtschaften wie die USA. Nach einer in der Fachliteratur umstrittenen These könnte eine dauerhaft nicht tragfähige Staatsverschuldung die Wirksamkeit geldpolitischer Straffungen mindern, indem sie die Inflationserwartungen der Wirtschaftsakteure erhöht.
EU und China vereinbaren Hybrid-Kontingente
Die Europäische Union und China haben sich darauf verständigt, chinesische Hybridauto-Exporte in die EU zu begrenzen. In den kommenden vier Jahren könnten die Lieferungen dadurch gegenüber bisherigen Prognosen um mehr als 50 Prozent niedriger ausfallen, was mehreren Millionen Fahrzeugen entspräche. Seit Einführung der EU-Zusatzzölle auf reine E-Autos von bis zu 35,3 Prozent im Jahr 2024 haben chinesische Hersteller ihre EU-Exporte verstärkt auf Hybridmodelle verlagert. Aus Anlegersicht dürften die Kontingente Chinas große Autobauer weniger treffen als kleinere Konkurrenten und die ohnehin fortschreitende Konsolidierung der chinesischen Autoindustrie zusätzlich beschleunigen. Erstens lohnt sich bei begrenzten Stückzahlen der Export höherpreisiger, margenstärkerer Modelle, bei denen etablierte Hersteller bereits breiter aufgestellt sind. Zweitens verfügen große Hersteller eher über die finanziellen Mittel, eigene Produktionsstätten in Europa aufzubauen und damit Importbeschränkungen zu umgehen. Kleinere Anbieter dürften dagegen stärker auf Kooperationen angewiesen sein.
US-Banken steigen in die Berichtssaison ein
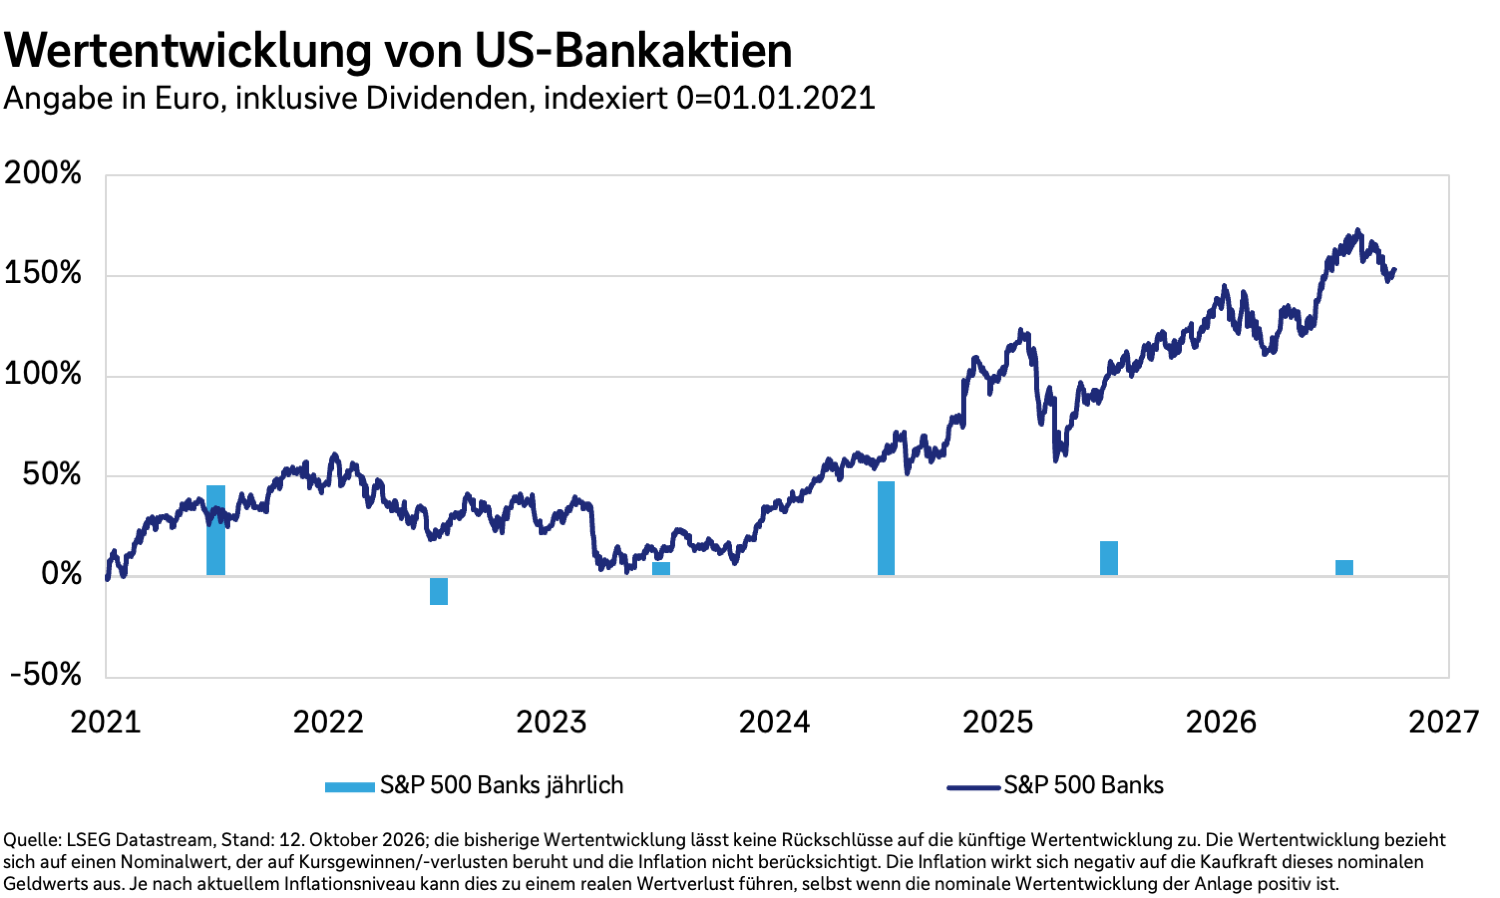
Die Wall-Street-Banken eröffnen heute die Berichtssaison zum dritten Quartal 2026. Rückenwind für die Ergebnisse dürfte von den gestiegenen langfristigen Kapitalmarktzinsen kommen: Sie stärken in der Regel die Nettozinsmargen, da Kreditzinsen meist schneller steigen als die Verzinsung von Einlagen. Analysten haben ihre Gewinnprognosen für 2026 für die Banken im S&P 500 in den vergangenen drei Monaten um rund sechs Prozent angehoben. Gleichzeitig birgt ein zu rascher Zinsanstieg jedoch auch Risiken, da er das Kreditwachstum bremsen und die Bonität der Kreditnehmer belasten könnte. Entsprechend dürften Marktbeobachter besonders auf die finanzielle Verfassung von US-Konsumenten und Unternehmen blicken. Angesichts robuster US-Wirtschaftsdaten und eines laut jüngsten Fed-Daten soliden Kreditwachstums für das dritte Quartal könnten die Ergebnisse den zuletzt schwachen US-Banktiteln Halt geben.
Kupferpreis erneut auf Rekordkurs
Mit rund 14.600 US-Dollar je Tonne notierte Kupfer zum Wochenstart an der Londoner Metallbörse LME nicht weit entfernt von dem Mitte September gehandelten Rekordhoch, ein Anstieg um mehr als 17 Prozent seit Jahresbeginn. Ein Lawinenunfall in der El-Teniente-Mine in Chile, der größten Untertagemine weltweit, und die aufgrund der derzeitigen Wetterbedingungen anhaltenden Produktionsunterbrechungen in anderen chilenischen Kupferminen lassen am Markt die Sorge vor einem weiter ansteigenden Angebotsdefizit wachsen. Im Fokus stehen zudem die anhaltend niedrigen Lagerbestände in China. Gleichzeitig steigt die Nachfrage in China weiter an: Zuletzt lag die Prämie, die chinesische Importeure auf die LME-Kupferpreise zahlen mussten, bei rund 118 US-Dollar je Tonne, dem höchsten Stand seit Oktober 2022. Somit trifft eine robuste Nachfrage auf ein angespanntes und störungsanfälliges Angebot. Der Kupferpreis dürfte daher unterstützt bleiben und könnte die Rekordhochs bei 14.875 US-Dollar je Tonne kurzfristig erneut ins Visier nehmen.
Griechenland – zurück in der ersten Börsenliga

Griechenland, einst das Sorgenkind der Euro-Schuldenkrise, hat den Turnaround geschafft. Die Volkswirtschaft erholt sich, die Arbeitslosigkeit sinkt und die Börse macht deutlich Boden gut. Ist jetzt eine gute Zeit für den Einstieg in den griechischen Markt? Welche Sektoren sollten Anleger im Auge behalten? Darüber sprechen Finanzjournalistin Jessica Schwarzer und ich in der aktuellen Folge unseres Börsenpodcasts PERSPEKTIVEN To GO.
Was diese Woche wichtig wird
Im Laufe der Woche, Berichtssaison
- USA | Aus dem S&P 500 berichten 26 Unternehmen, darunter JPMorgan, Bank of America, Wells Fargo, Citigroup, Morgan Stanley, Goldman Sachs, BlackRock, Johnson & Johnson und UnitedHealth.
- Europa | Aus dem STOXX 600 berichten acht Unternehmen, darunter ASML, Investor AB, Nordea Bank und Ericsson.
- Asien | Aus Taiwan berichtet Taiwan Semiconductor Manufacturing Company (TSMC), aus Hongkong China Mobile und aus Indien berichten unter anderem Reliance Industries, HDFC Bank, ICICI Bank und Bajaj Finance.
Mittwoch
- China | Konsumenten- und Produzentenpreise im September. Die jährliche Teuerungsrate der Konsumentenpreise wird bei 1,0 Prozent erwartet, nach 0,8 Prozent im August. Damit bliebe der Preisdruck trotz des leichten Anstiegs schwach, was die anhaltende Zurückhaltung der Verbraucher und die insgesamt gedämpfte Binnennachfrage widerspiegelt. Deutlich stärker dürfte sich dagegen die Produzentenpreisinflation entwickelt haben: Hier wird ein Anstieg von 3,8 auf 4,5 Prozent erwartet, der höchste Wert seit mehr als vier Jahren. Ausschlaggebend dürften vor allem höhere Energie- und Transportkosten sein.
- USA | Verbraucherpreise im September. Auch in den USA dürften die hohen Öl- und Kraftstoffpreise das Inflationsgeschehen im September geprägt haben. Analysten erwarten im Median einen Anstieg der Konsumentenpreise um 3,6 Prozent gegenüber dem Vorjahr und 0,6 Prozent gegenüber dem Vormonat. Damit bliebe der Preisdruck auf einem Niveau, das kaum mit dem Inflationsziel der US-Notenbank vereinbar ist. Auch bei der Kernrate wird ein leichter Anstieg von 2,4 auf 2,5 Prozent erwartet. Etwas Entspannung könnten dagegen die am Donnerstag anstehenden Produzentenpreise signalisieren. Sowohl bei der Gesamt- als auch bei der Kernrate werden auf Jahressicht leichte Rückgänge auf 5,3 beziehungsweise 4,4 Prozent antizipiert.
Donnerstag
- Großbritannien | Bruttoinlandsprodukt im August. Volkswirte erwarten für August einen leichten Rückgang des monatlichen Wachstumsindikators um 0,1 Prozent gegenüber dem Vormonat. Dies folgt allerdings auf ein kräftiges Plus von 0,4 Prozent im Juli. Ausschlaggebend für die Verlangsamung dürften eine schwächere Aktivität im Dienstleistungssektor und eine geringere Industrieproduktion gewesen sein, während die Bautätigkeit etwas an Schwung gewonnen haben könnte. Der gleitende Drei-Monats-Durchschnitt wird mit 0,5 Prozent leicht über dem Vormonatswert erwartet und würde damit weiterhin auf eine insgesamt solide Konjunktur während der Sommermonate hindeuten.
Zahl des Tages: 902
Wenn die Elefanten des Amboseli-Nationalparks in Kenia miteinander plaudern, klingt es für menschliche Ohren wie ein schwer unterscheidbares Brummen. Ein Team um Sara Keen vom Earth Species Project in Berkeley, Kalifornien, hat die Brummtöne jetzt mithilfe einer Künstlichen Intelligenz isoliert und in ihren sozialen Kontext eingeordnet. Die Forscher analysierten dafür 902 Brummlaute der wilden Elefanten aus vier Jahrzehnten. Sie identifizierten unter anderem Laute für Begrüßungen, Wiedersehen, die Beruhigung von Kälbern und ein „Los geht’s“-Signal. Außerdem entdeckten sie ein Phänomen namens vokale Konvergenz: Oft gleichen die Dickhäuter ihr Brummen im Laufe des Gesprächs gegenseitig an – möglicherweise, um sich miteinander abzustimmen.
Ich wünsche Ihnen einen kommunikativen Tag.
Herzlichst

Ihr Ulrich Stephan
Chefanlagestratege für Privat- und Firmenkunden
Das könnte Sie auch interessieren

PERSPEKTIVEN im Fokus
Fundierte Einschätzungen zu relevanten Ereignissen für die Kapitalmärkte

PERSPEKTIVEN To Go
Aktuelle Marktentwicklungen im Podcast
WICHTIGE HINWEISE:
Bei diesen Informationen handelt es sich um Werbung. Diese Texte genügen nicht allen gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Anlage- und Anlagestrategieempfehlungen oder Finanzanalysen. Es besteht kein Verbot für den Ersteller oder für das für die Erstellung verantwortliche Unternehmen, vor beziehungsweise nach Veröffentlichung dieser Unterlagen mit den entsprechenden Finanzinstrumenten zu handeln. Die in diesem Text gemachten Angaben stellen keine Anlageempfehlung, Anlageberatung oder Handlungsempfehlung dar, sondern dienen ausschließlich der werblichen Information. Die Angaben ersetzen nicht eine auf die individuellen Verhältnisse des Anlegers abgestimmte Beratung. Die Information ist mit größter Sorgfalt erstellt worden. Bei Prognosen über Finanzmärkte oder ähnlichen Aussagen handelt es sich um unverbindliche Informationen.
Soweit hier konkrete Produkte genannt werden, sollte eine Anlageentscheidung allein auf Grundlage der verbindlichen Verkaufsunterlagen getroffen werden.
Die vollständigen Angaben zum jeweiligen Fonds sind dem Basisinformationsblatt und dem Verkaufsprospekt, ergänzt durch den jeweiligen letzten geprüften Jahresbericht und den jeweiligen Halbjahresbericht, falls ein solcher jüngeren Datums als der letzte Jahresbericht vorliegt, zu entnehmen. Diese Unterlagen stellen die allein verbindliche Grundlage des Kaufs von Anteilen des jeweiligen Fonds dar. Sie sind in elektronischer oder gedruckter Form kostenlos bei Ihrem Berater erhältlich. Weitere ausführliche allgemeine Informationen zu Investmentfonds enthält zudem die Broschüre „Basisinformation über Wertpapiere und weitere Kapitalanlagen“, welche ebenso kostenlos bei Ihrem Berater erhältlich ist.
Jede Geldanlage ist mit Risiken verbunden. Es gibt keine Garantie und Marktschwankungen können zu Verlusten bis hin zum Totalverlust des eingesetzten Kapitals führen. Über die speziellen Risiken eines Wertpapierprodukts informieren die gesetzlich vorgeschriebenen Verkaufsunterlagen. Wertentwicklungen in der Vergangenheit und Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung. Sofern es in diesem Dokument nicht anders gekennzeichnet ist, geben alle Meinungsaussagen die aktuelle Einschätzung der Deutschen Bank wieder, die sich jederzeit ändern kann.
ZUM THEMA NACHHALTIGKEIT:
Derzeit fehlt es an einheitlichen Kriterien und einem einheitlichen Marktstandard zur Bewertung und Einordnung von Finanzdienstleistungen und Finanzprodukten als nachhaltig. Dies kann dazu führen, dass verschiedene Anbieter die Nachhaltigkeit von Finanzdienstleistungen und Finanzprodukten unterschiedlich bewerten. Zudem sind die gesetzlichen Vorgaben zur Offenlegung der Berücksichtigung von Nachhaltigkeitskriterien und zum Umgang mit dem Thema ESG (Environment = Umwelt, Social = Soziales, Governance = Unternehmensführung) und Sustainable Finance (nachhaltige Finanzwirtschaft) einem stetigen Wandel unterworfen. Die Auslegung der relevanten gesetzlichen Regelungen ist zudem nicht eindeutig und abschließend. All dies kann dazu führen, dass gegenwärtig als nachhaltig bezeichnete oder beworbene Finanzdienstleistungen und Finanzprodukte die künftigen gesetzlichen Anforderungen an die Qualifikation als nachhaltig oder als Nachhaltigkeitskriterien berücksichtigend nicht erfüllen.
Soweit in dieser Marketinginformation von Deutsche Bank die Rede ist, bezieht sich dies auf die Deutsche Bank AG, Taunusanlage 12, 60325 Frankfurt, Deutschland.
© Deutsche Bank AG 2026